Son güncelleme: 19 Eylül 2026
Hızlı Cevap: Türkiye’de tek bir “mutlak en iyi sigorta şirketi” yok; en doğru seçim, ihtiyaç duyduğunuz sigorta türüne, bütçenize ve hasar sürecinde beklediğiniz hıza göre değişiyor. Aktif büyüklük ve prim üretimi açısından Allianz Sigorta, Türkiye Sigorta ve Anadolu Sigorta sektörün önde gelen isimleri; sağlık sigortasında ise Bupa Acıbadem ve AXA Sigorta öne çıkıyor.
Temel Çıkarımlar
- Türkiye sigorta sektörünün toplam aktif büyüklüğü 2026’nın ilk yarısında 4,4 trilyon TL’yi aştı; bu ölçek, büyük şirketlerin finansal sağlamlığının güçlü bir göstergesi.
- Hayat dışı sigortada aktif büyüklüğüne göre liderler: Allianz Sigorta (105 milyar TL), Türkiye Sigorta (96,5 milyar TL) ve Anadolu Sigorta (96,2 milyar TL).
- Emeklilik ve hayat sigortasında Türkiye Hayat ve Emeklilik, AgeSA ve Anadolu Hayat Emeklilik ilk üçte yer alıyor.
- Sağlık sigortasında kullanıcı memnuniyeti açısından Bupa Acıbadem ve Allianz öne çıkıyor.
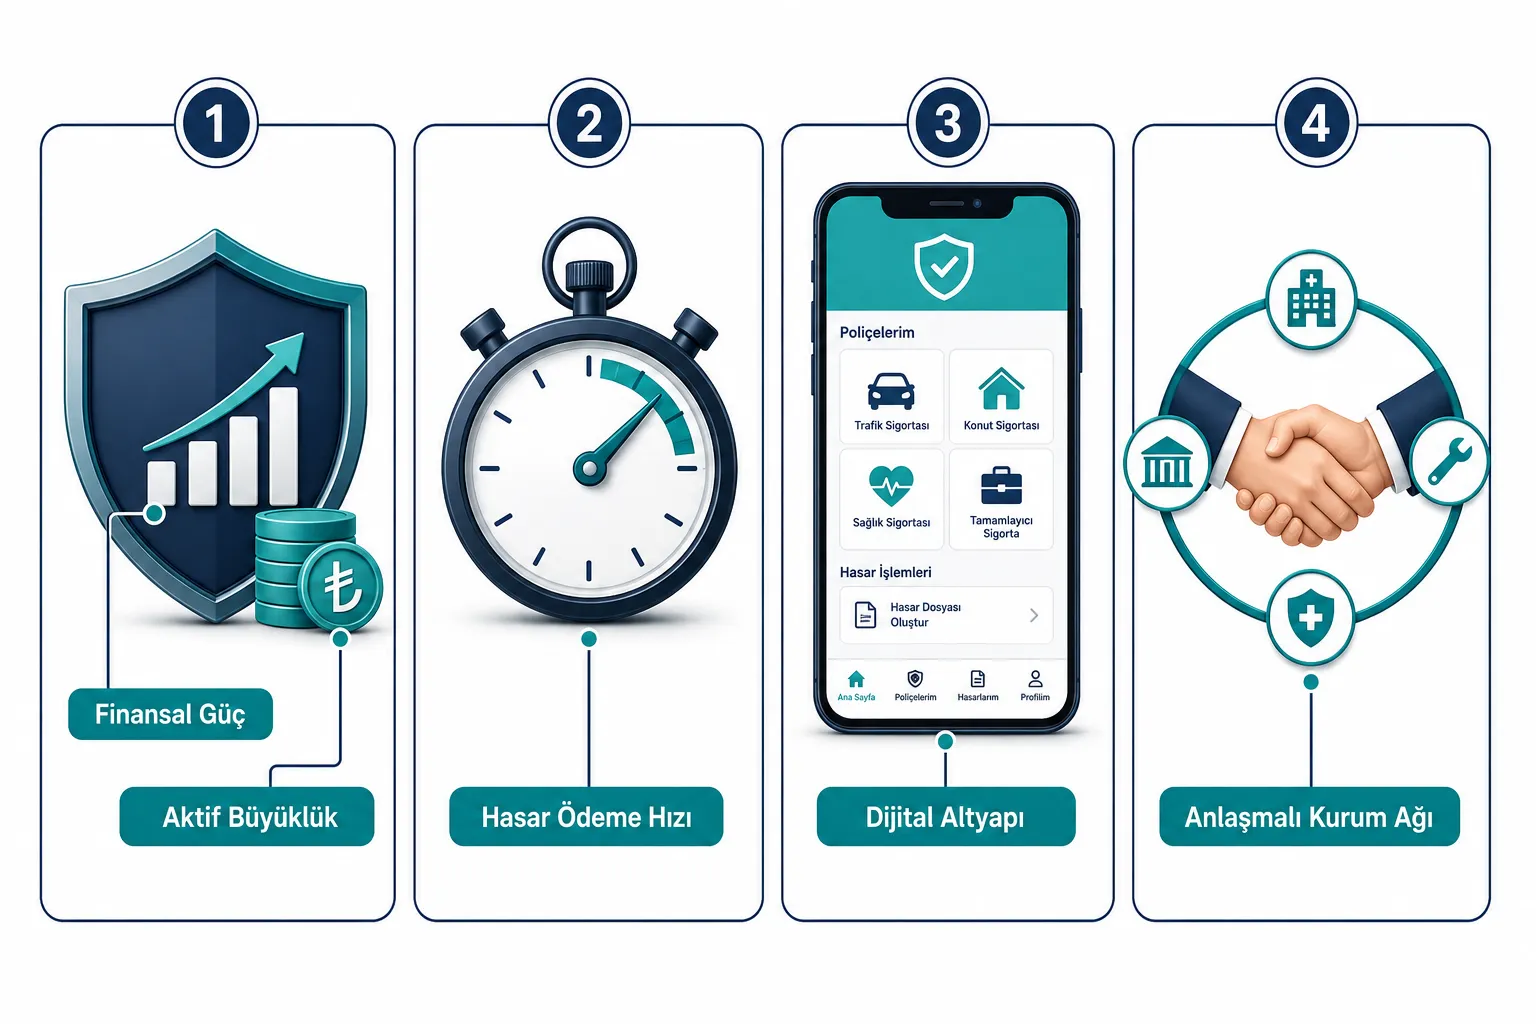
- En iyi şirketi belirleyen beş temel kriter: finansal güç, hasar ödeme hızı, anlaşmalı kurum ağı, dijital altyapı ve şeffaflık.
- Fiyat odaklı müşteriler için Demir Sigorta ve Neova Katılım, geniş ağ arayanlar için AkSigorta ve Anadolu Sigorta daha uygun olabilir.
- 2026’nın ilk yarısında sektörde 743,85 milyar TL prim üretildi; yıl sonu tahmini yaklaşık 2 trilyon TL.
- Poliçe almadan önce SEDDK (Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu) lisansını doğrulayın.
En İyi Sigorta Şirketi Hangisi?
Türkiye’de faaliyet gösteren onlarca lisanslı sigorta şirketi var ve bunların her biri farklı alanlarda güçlü. KPMG’nin 2026 yılı “Sigorta Sektörel Bakış” raporuna göre hayat dışı sigorta segmentinde aktif büyüklüğüne göre ilk beş şirket şunlar:
| Şirket | Aktif Büyüklük | Pazar Payı |
|---|---|---|
| Allianz Sigorta | 105,01 milyar TL | %12,63 |
| Türkiye Sigorta | 96,53 milyar TL | %11,61 |
| Anadolu Sigorta | 96,20 milyar TL | %11,57 |
| AXA Sigorta | 75,02 milyar TL | %9,03 |
| Quick Sigorta | 49,76 milyar TL | %5,99 |
Emeklilik ve hayat sigortasında tablo farklı: Türkiye Hayat ve Emeklilik 548,66 milyar TL aktif büyüklüğüyle sektörün açık ara lideri; onu AgeSA (462,47 milyar TL) ve Anadolu Hayat Emeklilik (442,88 milyar TL) izliyor. Garanti Emeklilik ise 350,38 milyar TL ile dördüncü sırada.
Prim üretimi açısından bakıldığında Türkiye Sigorta, 2026’nın ilk çeyreğinde bir önceki yılın aynı dönemine kıyasla %30 büyüme kaydederek 53,8 milyar TL’ye ulaştı. Bu büyüme hızı, şirketi ölçek ve dinamizm açısından sektör liderleri arasına taşıdı.
Sigorta Şirketi Seçerken Nelere Dikkat Etmeliyim?
Doğru şirketi bulmak için fiyat tek başına yeterli bir kriter değil. Aşağıdaki beş faktörü birlikte değerlendirin:
1. Finansal güç ve aktif büyüklük: Şirketin hasar anında ödeme yapabilecek rezervi var mı? Aktif büyüklüğü ve özsermayesi bu soruyu yanıtlar. Sektörün 2026 ilk yarı özsermayesi 512 milyar TL’ye ulaştı; büyük şirketler bu güvenceyi daha sağlam sunuyor.
2. Hasar ödeme hızı ve oranı: Şirketin kaç gün içinde ödeme yaptığını, SEDDK’nın kamuya açık hasar istatistiklerinden kontrol edebilirsiniz.
3. Anlaşmalı kurum ağı: Sağlık sigortasında anlaşmalı hastane sayısı, araç sigortasında yetkili servis ağı kritik. Bupa Acıbadem ve Allianz, geniş hastane ağıyla öne çıkıyor.
4. Dijital altyapı: Mobil uygulama üzerinden hasar bildirimi, poliçe yenileme ve belge yükleme kolaylığı giderek daha belirleyici bir faktör haline geliyor. Ethica Sigorta bu alanda kullanıcı puanlamalarında öne çıkan markalar arasında.
5. Şeffaflık ve şikayet oranı: SEDDK’nın yıllık şikayet raporları, şirketlerin müşteri sorunlarını ne kadar hızlı çözdüğünü gösteriyor. Karar vermeden önce bu verilere bakmak, sürprizleri önler.
Türkiye’de En Güvenilir Sigorta Şirketleri Hangileri?
Güvenilirlik, hem finansal sağlamlık hem de müşteri deneyimi açısından değerlendirilmeli. Bu iki boyutu birlikte karşılayan markalar şunlar:
- Allianz Sigorta: Uluslararası Allianz grubunun desteğiyle güçlü sermaye yapısı; hem kasko hem sağlık segmentinde geniş ağ.
- Anadolu Sigorta: İş Bankası bünyesinde, uzun geçmişi ve istikrarlı hasar ödeme siciliyle öne çıkıyor.
- AXA Sigorta: Global ölçekte tanınan marka; dijital hizmetleri ve kurumsal müşteri portföyüyle dikkat çekiyor.
- Türkiye Sigorta: Hızlı prim büyümesi ve geniş acente ağıyla erişilebilirlik açısından güçlü.
- Bupa Acıbadem: Özel sağlık sigortasında kullanıcı memnuniyeti en yüksek markalar arasında; anlaşmalı hastane ağı kapsamlı.
Fiyat önceliğinizse Demir Sigorta ve Neova Katılım daha rekabetçi primler sunabiliyor. Arapça dil desteği arayanlar için Gulf Sigorta ayrı bir seçenek.
Sigorta Şirketi Fiyatları Nasıl Karşılaştırılır?
Fiyat karşılaştırması için en pratik yol, sigorta karşılaştırma platformlarını (Sigortam.net, Neosigortam gibi) kullanmak. Aynı teminat kapsamını birden fazla şirketten talep edin; böylece elma ile elmayı karşılaştırmış olursunuz.
Dikkat edilmesi gereken nokta: en düşük prim her zaman en iyi teklif değil. Muafiyet tutarları, teminat dışı bırakılan riskler ve anlaşmalı kurum kısıtlamaları, ucuz görünen bir poliçeyi hasar anında pahalıya çıkarabilir. Teklifi incelerken poliçe özel şartlarını mutlaka okuyun.
Fiyatı etkileyen başlıca değişkenler:
- Araç sigortasında aracın modeli, yaşı ve hasarsızlık indirimi
- Sağlık sigortasında yaş, kronik hastalık geçmişi ve seçilen plan
- Konut sigortasında binanın yaşı, konumu ve yapı tipi
Sigorta Poliçesi Nasıl Alınır?
Poliçe almanın üç yolu var: doğrudan şirketin web sitesi veya mobil uygulaması, bağımsız sigorta acentesi ya da karşılaştırma platformu. Her yolun avantajı farklı.
Adım adım süreç:
- İhtiyaç analizi yapın: hangi riski, hangi kapsamda güvence altına almak istiyorsunuz?
- En az üç şirketten teklif alın; teminat detaylarını yan yana koyun.
- Seçtiğiniz şirketin SEDDK lisansını SEDDK’nın resmi sorgu sayfasından doğrulayın.
- Poliçe özel şartlarını okuyun; muafiyet ve istisnaları not edin.
- Ödemeyi yapın, poliçe belgesini e-posta veya uygulama üzerinden indirin.
- Poliçe başlangıç tarihini ve teminat kapsamını teyit edin.
Finans kararlarında olduğu gibi burada da kişisel durumunuz belirleyici; gerekirse bağımsız bir sigorta danışmanından destek alın.
Araç Sigortası mı Yoksa Sağlık Sigortası mı Daha Önemli?
Her ikisi de farklı riskleri karşılıyor; öncelik sırası kişisel duruma göre değişir. Trafik sigortası (zorunlu mali sorumluluk) Türkiye’de yasal zorunluluk; bu olmadan araç kullanamaz ve muayene yaptıramazsınız. Kasko ise isteğe bağlı ama aracınızın değerini korumak için önemli.
Sağlık sigortası yasal zorunluluk değil; ancak özel hastane hizmetlerine erişmek, uzman muayene beklemeden görüşmek ve yurt dışı seyahatlerde güvenceli olmak isteyenler için ciddi bir değer sunuyor. Kronik hastalık riski olan bireyler, 40 yaş üstü kişiler ve sık seyahat edenler için sağlık sigortası öncelikli olabilir.
Karar kuralı: Aracınız varsa trafik sigortası zorunlu, kasko aracın değerine göre değerlendirin. Özel sağlık hizmetlerine erişim önceliğinizse sağlık sigortası ilk adım olmalı.
Başlangıç İçin Hangi Sigorta Türü Gerekli?
Türkiye’de ilk kez sigorta yaptıracaklar için öncelik sırası genellikle şöyle işliyor:
- Zorunlu trafik sigortası: Araç sahibiyseniz yasal olarak şart.
- DASK (Zorunlu Deprem Sigortası): Konut sahibiyseniz zorunlu; deprem riskinin yüksek olduğu Türkiye’de ihmal edilmemeli.
- Kasko: Aracınız yeni veya değerliyse, hasarsızlık indiriminiz varsa mantıklı.
- Sağlık sigortası: Özel sağlık hizmetlerine erişim istiyorsanız veya işvereniniz grup sigortası sunmuyorsa.
- Konut sigortası: Mülk sahibi ya da kiracıysanız eşya ve sorumluluk güvencesi için.
Bütçe kısıtlıysa zorunlu olanlardan başlayıp kademeli olarak kapsamı genişletmek makul bir yaklaşım.
Sigorta Şirketi Müşteri Hizmetleri En İyi Hangisi?
Kullanıcı puanlaması analizlerine göre kasko ve araç sigortasında AkSigorta, Anadolu Sigorta ve Sompo Sigorta müşteri hizmetleri memnuniyetinde öne çıkıyor. Dijital müşteri deneyiminde ise Ethica Sigorta kullanıcı yorumlarında sık adı geçen markalar arasında.
Müşteri hizmetlerini değerlendirirken şu kriterlere bakın: 7/24 çağrı merkezi erişimi, mobil uygulama üzerinden hasar bildirimi kolaylığı, şikayet çözüm süresi ve acil yol yardımı kapsamı. Karar vermeden önce şirketin Şikayetvar veya Google yorumlarını incelemek, gerçek kullanıcı deneyimleri hakkında fikir verir.
Sigorta Tazminatı Ne Kadar Sürede Ödenir?
Türk sigorta mevzuatına göre şirketler, eksiksiz belgelerle yapılan hasar başvurularını belirli süreler içinde sonuçlandırmak zorunda. Pratikte basit araç hasarları 3-10 iş günü içinde kapanırken, büyük konut veya sağlık hasarları 15-45 güne kadar uzayabilir. Süre, hasarın karmaşıklığına, belge tamamlanma hızına ve eksper sürecine bağlı.
Ödeme gecikmesi yaşarsanız önce şirketin şikayet hattına yazılı başvurun. Çözüm sağlanamazsa SEDDK’ya şikayet iletebilirsiniz.
Sigorta Şirketi Değiştirmek Mümkün mü?
Evet, poliçe süresi dolduğunda farklı bir şirkete geçmek tamamen serbesttir. Aktif poliçeyi süre dolmadan iptal etmek de mümkün; bu durumda kalan süreye ait prim iade edilir, ancak bazı şirketler kısa dönem cezası uygulayabilir.
Geçiş yaparken dikkat edilmesi gereken nokta: hasarsızlık indiriminizi (bonus) yeni şirkete taşıyabilirsiniz. Bunun için mevcut şirketten hasarsızlık belgesi talep edin. Sağlık sigortasında ise bekleme süreleri yeniden başlayabilir; poliçe özel şartlarını önceden inceleyin.
Ucuz Sigorta Bulmanın Yolları
Düşük prim için en etkili yöntemler:
- Hasarsızlık indirimi biriktirin: Her hasarsız yıl priminizi düşürür; küçük hasarları kendi cebinizden ödemek uzun vadede kazandırabilir.
- Yıllık ödeme yapın: Aylık taksit yerine yıllık ödeme genellikle daha düşük toplam maliyet sunar.
- Paket poliçe tercih edin: Araç ve konut sigortasını aynı şirketten almak indirim sağlayabilir.
- Karşılaştırma platformlarını kullanın: Sigortam.net gibi platformlar aynı teminat için farklı fiyatları yan yana gösterir.
- Muafiyet tutarını artırın: Daha yüksek muafiyet kabul ederseniz priminiz düşer; ancak küçük hasarlarda cebinizden ödeme yapacağınızı hesaba katın.
Finans ve sigorta kararlarında olduğu gibi burada da en ucuzun en iyisi olmadığını hatırlatmak gerekir. En iyi yatırım nedir sorusuna verilen yanıtlarda da sıkça vurgulanan ilke burada da geçerli: fiyat-performans dengesi, salt fiyattan daha önemli.
Sigorta Şirketi Şikayet Süreci Nasıl İşler?
Şikayet sürecinin adımları bellidir ve yasal güvence altındadır:
- Şirkete yazılı başvuru: Önce sigorta şirketinin şikayet hattına veya e-posta adresine yazılı olarak başvurun. Şirket 15 iş günü içinde yanıt vermek zorunda.
- Sigorta Tahkim Komisyonu: Şirket yanıt vermez ya da tatmin edici bir çözüm sunmazsa Sigorta Tahkim Komisyonu’na başvurabilirsiniz. Bu yol, mahkemeden daha hızlı ve ücretsiz.
- SEDDK şikayeti: Haksız uygulama veya mevzuat ihlali söz konusuysa SEDDK’ya şikayet iletilebilir.
- Tüketici mahkemesi: Diğer yollar sonuç vermezse tüketici mahkemesine başvuru hakkınız saklıdır.
Şikayet sürecinde tüm yazışmaları ve belgeleri saklayın; tarih ve içerik kayıtları ilerleyen aşamalarda belirleyici olabilir.
Sigorta Poliçesi İptal Etmek İstiyorum, Ne Yapmalıyım?
Poliçe iptali için şirketin müşteri hizmetlerini arayın ya da yazılı iptal talebi gönderin. İptal tarihinden itibaren kalan süreye ait prim, kısa dönem tarifesi uygulanarak iade edilir. Bazı şirketler dijital kanallar üzerinden de iptal işlemi yapmanıza olanak tanıyor.
Zorunlu trafik sigortasını iptal ediyorsanız aracı trafikten çektiğinize dair belgeyi hazır bulundurun; aksi hâlde yeni poliçe yaptırmadan aracı kullanmak yasal ihlal oluşturur.
Sigorta Teminatları Ne Anlama Geliyor?
Teminat, sigorta şirketinin hangi riskleri ve ne kadar tutara kadar karşılayacağını tanımlar. Poliçede geçen temel kavramlar:
- Sigorta bedeli: Poliçenin maksimum ödeme tutarı.
- Muafiyet: Hasarın ilk X TL’sini siz ödersiniz; bu tutarın üstünü şirket karşılar.
- Teminat dışı haller: Şirketin karşılamayacağı durumlar (örneğin alkollü araç kullanımı, kasıtlı hasar).
- Ek teminatlar: Standart poliçeye eklenen özel güvenceler (örneğin deprem, sel, hırsızlık).
Poliçeyi imzalamadan önce “teminat dışı haller” bölümünü dikkatle okuyun; pek çok anlaşmazlık bu maddelerin yanlış anlaşılmasından kaynaklanıyor.
Bu Rehber Kime Göre Hazırlandı?
Bu karşılaştırma farklı grupların ihtiyaçlarını gözetecek şekilde derlendi:
- İlk kez sigorta yaptıracaklar: Hangi sigorta türünden başlayacağını bilmeyenler için temel yol haritası sunuldu.
- Araç sahipleri: Kasko ve trafik sigortası karşılaştırması, şirket seçimi ve hasarsızlık indirimi bilgileri doğrudan bu gruba hitap ediyor.
- Aile ve konut sigortası arayanlar: DASK zorunluluğu, konut paketi ve sağlık sigortası seçenekleri ele alındı.
- Bütçe odaklı tüketiciler: Ucuz sigorta bulma yöntemleri ve fiyat-performans değerlendirmesi bu grup için özellikle faydalı.
Sık Sorulan Sorular
Sigorta şirketinin güvenilir olup olmadığını nasıl anlarım?
SEDDK’nın resmi web sitesinden şirketin lisans durumunu ve yıllık hasar istatistiklerini sorgulayabilirsiniz. Bunun yanı sıra şirketin aktif büyüklüğü ve özsermayesi, finansal sağlamlığın nesnel göstergeleridir.
Hasarsızlık indirimim yeni şirkete geçer mi?
Evet, Türkiye’de hasarsızlık indirimi (bonus-malus sistemi) şirketten şirkete taşınabilir. Mevcut şirketten hasarsızlık belgesi talep edip yeni şirkete ibraz etmeniz yeterli.
Sağlık sigortasında bekleme süresi nedir?
Bekleme süresi, poliçe başladıktan sonra belirli teminatların geçerli olmaya başlaması için geçmesi gereken süredir. Genellikle 3-6 ay arasında değişir; doğum gibi özel teminatlar için bu süre daha uzun olabilir. Poliçe özel şartlarında net olarak belirtilir.
Kasko ile trafik sigortası arasındaki fark nedir?
Zorunlu trafik sigortası, kaza durumunda karşı tarafa verdiğiniz zararı karşılar; kendi aracınızı kapsamaz. Kasko ise kendi aracınızın hasarını, hırsızlığını ve ek teminatlarla başka riskleri güvence altına alır.
Sigorta poliçemi online alabilir miyim?
Evet, büyük şirketlerin çoğu web sitesi ve mobil uygulaması üzerinden poliçe satışı yapıyor. Karşılaştırma platformları da online teklif ve satın alma imkanı sunuyor. Yine de karmaşık teminat yapılarında bağımsız bir acenteyle görüşmek daha sağlıklı sonuç verebilir.
Yabancı uyruklu biriyim, Türkiye’de sigorta yaptırabilir miyim?
Evet, Türkiye’de ikamet eden yabancı uyruklu kişiler sigorta yaptırabilir. Gulf Sigorta gibi bazı şirketler Arapça dil desteği sunuyor. Yabancı kimlik numarasıyla işlem yapılabiliyor; gerekli belgeler şirketten şirkete küçük farklılıklar gösterebilir.
Sigorta primim neden her yıl artıyor?
Prim artışları; enflasyon, araç veya konut değerindeki değişim, hasar geçmişi ve şirketin risk değerlendirmesi gibi faktörlere bağlı. Türkiye’de 2026 yılında sektör genelinde nominal prim artışı yaklaşık %29 düzeyinde gerçekleşti; bu artışın önemli bir kısmı enflasyonla bağlantılı.
Sonuç
En iyi sigorta şirketini bulmak için tek bir liste yeterli değil; kendi ihtiyaç profilinizi netleştirmeniz gerekiyor. Finansal güç açısından Allianz Sigorta, Türkiye Sigorta ve Anadolu Sigorta sektörün en büyük oyuncuları. Sağlık sigortasında Bupa Acıbadem ve AXA Sigorta kullanıcı memnuniyetinde öne çıkıyor. Bütçe önceliğinizse Demir Sigorta ve Neova Katılım rekabetçi fiyatlar sunuyor.
Bir sonraki adım olarak şunları yapın: önce hangi riski güvence altına almak istediğinizi belirleyin, ardından en az üç şirketten aynı teminat kapsamı için teklif alın ve SEDDK lisansını doğrulayın. Araç sahibiyseniz en iyi motor kaskı rehberimiz de işinize yarayabilir. Daha geniş bir finans ve ürün karşılaştırması için eniyirehberi.com ana sayfasına göz atabilirsiniz.
Meta Başlık: En İyi Sigorta Şirketi Hangisi? 2026 Türkiye Rehberi
Meta Açıklama: Türkiye’de en iyi sigorta şirketi hangisi? Allianz, Anadolu, AXA ve daha fazlası: 2026 verilerine göre fiyat-performans karşılaştırması ve seçim rehberi.
Etiketler: en iyi sigorta şirketi, sigorta karşılaştırması, Türkiye sigorta, Allianz Sigorta, Anadolu Sigorta, kasko sigortası, sağlık sigortası, sigorta tazminatı, ucuz sigorta, sigorta poliçesi, SEDDK, sigorta şirketi seçimi